Domain sport-bremse.de kaufen?
Wir ziehen mit dem Projekt
sport-bremse.de um.
Sind Sie am Kauf der Domain
sport-bremse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sport-bremse.de kaufen?
Wie kann die Bremskraft eines Fahrzeugs effektiv erhöht werden, um die Sicherheit auf der Straße zu verbessern? Welchen Einfluss haben verschiedene Faktoren wie Bremsbeläge, Bremsscheiben und Bremsflüssigkeit auf die Bremsleistung?
Die Bremskraft eines Fahrzeugs kann effektiv erhöht werden, indem hochwertige Bremsbeläge und Bremsscheiben verwendet werden, die eine bessere Reibung und Wärmeableitung ermöglichen. Zudem ist es wichtig, regelmäßig die Bremsflüssigkeit zu überprüfen und gegebenenfalls zu wechseln, um eine optimale Bremsleistung zu gewährleisten. Weitere Faktoren, die die Bremsleistung beeinflussen können, sind die Größe und das Gewicht des Fahrzeugs, die Reifenbeschaffenheit sowie die Fahrweise des Fahrers. **
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **


Ähnliche Suchbegriffe für Abschreibungen
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
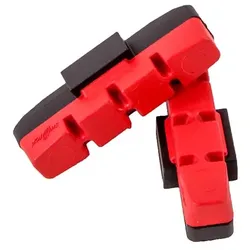
MAGURA Bremsbeläge HS | rot | hohe Bremsleistung | 2 Stk.MAGURA Bremsbeläge rot | hohe Bremsleistung | 2 Stk. Original Magura Bremsbeläge. Passend auf alle HS Felgenbremsenmodelle. Rot, rennorientierter Belag für unbeschichtete, polierte Felgenoberflächen. technische Daten: Kompatibilität Felgen: Aluminium, unbeschichtet Kompatibilität Bremsen: Magura HS 11, HS 22, HS 33 Gewicht: 18,5g pro Paar Lieferumfang: 1 Paar MAGURA Bremsbeläge rot | hohe Bremsleistung Magura Brake Pad Guide8,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
Hartmann, Christian: Sport verstehen - Sport erlebenSport verstehen - Sport erleben , "Sport verstehen - Sport erleben" ist der Titel, der die Inhalte des vorliegenden Buches, das vorwiegend für den Leistungskurs Sport der Gymnasialen Oberstufe konzipiert wurde, in seiner Komplexität widerspiegelt. Da vor der Überarbeitung des Fachbuches die Lehrinhalte im Leistungskurs Sport (Theorievermittlung) deutschlandweit gesichtet wurden, ist eine Verwendung des Lehrbuches über die Bundesländer hinweg möglich und zu empfehlen. Ziel des Buches ist es, durch die Vermittlung von Wissen und Kenntnissen Verständnis für die dem Sporttreiben zugrundeliegenden Themen zu wecken und die Hintergründe der von Trainern und Sportlern oft umgangssprachlich formulierten Sachverhalte zu beleuchten. Entsprechend dieser Ziele werden als gesichert geltende Erkenntnisse der Sportwissenschaft dargestellt, die helfen können, den Sport in seinen Zusammenhängen zu verstehen. Für das eigene sportliche Handeln erhalten die Leser zudem einen umfassenden Überblick an trainingsmethodischen Kenntnissen. Das Besondere des Buches ist die integrative Betrachtung der Themen, die immer einheitlich aus der Sicht verschiedener Wissenschaftsdisziplinen (Sportpsychologie, -soziologie, -biologie, -motorik, -biomechanik und der Trainingswissenschaft) behandelt werden. Studierenden der Sportwissenschaft und des Lehramtsstudiums "Sport" kann das Buch als Kompendium zur Prüfungsvorbereitung und Trainern und Sportlehrern als Nachschlagewerk zur Auffrischung ihres Wissens empfohlen werden. , Wassersportträger > Transportsysteme , Auflage: überarbeitete und erweiterte Auflage, Erscheinungsjahr: 202409, Produktform: Kartoniert, Autoren: Hartmann, Christian~Minow, Hans-Joachim~Senf, Gunar, Auflage: 24004, Auflage/Ausgabe: überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 479, Abbildungen: zahlreiche, meist farbige Abbildungen, Keyword: Leistungskurs Sport; Sportpsychologie; Trainingswissenschaft, Fachschema: Japan / Sprache~Japanisch~Sport / Theorie, Forschung, Studium~Sport / Sportunterricht~Sportunterricht, Warengruppe: HC/Bildungswesen (Schule/Hochschule), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 170, Höhe: 24, Gewicht: 1144, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kritischer Vergleich des Verhältnisses von außerplanmäßigen Abschreibungen und Verbindlichkeitsrückstellungen im deutschen Bilanzrecht (GoB undKritischer Vergleich Des Verhältnisses Von Außerplanmäßigen Abschreibungen Und Verbindlichkeitsrückstellungen Im Deutschen Bilanzrecht (gob Und Ias/ifrs), Taschenbuch Von Mathias Laubert, Grin, 978-3-656-56232-0, Seitenanzahl: 15247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Abschreibungen in der entscheidungsorientierten Kostenrechnung, Taschenbuch von Arno Mahlert, VS Verlag für Sozialwissenschaften,Die Abschreibungen In Der Entscheidungsorientierten Kostenrechnung, Taschenbuch Von Arno Mahlert, Vs Verlag Für Sozialwissenschaften, 978-3-531-11345-6, Seitenanzahl: 24154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **


Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
MAGURA Bremsbeläge HS | rot | hohe Bremsleistung | 2 Stk.MAGURA Bremsbeläge rot | hohe Bremsleistung | 2 Stk. Original Magura Bremsbeläge. Passend auf alle HS Felgenbremsenmodelle. Rot, rennorientierter Belag für unbeschichtete, polierte Felgenoberflächen. technische Daten: Kompatibilität Felgen: Aluminium, unbeschichtet Kompatibilität Bremsen: Magura HS 11, HS 22, HS 33 Gewicht: 18,5g pro Paar Lieferumfang: 1 Paar MAGURA Bremsbeläge rot | hohe Bremsleistung Magura Brake Pad Guide8,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
Hartmann, Christian: Sport verstehen - Sport erlebenSport verstehen - Sport erleben , "Sport verstehen - Sport erleben" ist der Titel, der die Inhalte des vorliegenden Buches, das vorwiegend für den Leistungskurs Sport der Gymnasialen Oberstufe konzipiert wurde, in seiner Komplexität widerspiegelt. Da vor der Überarbeitung des Fachbuches die Lehrinhalte im Leistungskurs Sport (Theorievermittlung) deutschlandweit gesichtet wurden, ist eine Verwendung des Lehrbuches über die Bundesländer hinweg möglich und zu empfehlen. Ziel des Buches ist es, durch die Vermittlung von Wissen und Kenntnissen Verständnis für die dem Sporttreiben zugrundeliegenden Themen zu wecken und die Hintergründe der von Trainern und Sportlern oft umgangssprachlich formulierten Sachverhalte zu beleuchten. Entsprechend dieser Ziele werden als gesichert geltende Erkenntnisse der Sportwissenschaft dargestellt, die helfen können, den Sport in seinen Zusammenhängen zu verstehen. Für das eigene sportliche Handeln erhalten die Leser zudem einen umfassenden Überblick an trainingsmethodischen Kenntnissen. Das Besondere des Buches ist die integrative Betrachtung der Themen, die immer einheitlich aus der Sicht verschiedener Wissenschaftsdisziplinen (Sportpsychologie, -soziologie, -biologie, -motorik, -biomechanik und der Trainingswissenschaft) behandelt werden. Studierenden der Sportwissenschaft und des Lehramtsstudiums "Sport" kann das Buch als Kompendium zur Prüfungsvorbereitung und Trainern und Sportlehrern als Nachschlagewerk zur Auffrischung ihres Wissens empfohlen werden. , Wassersportträger > Transportsysteme , Auflage: überarbeitete und erweiterte Auflage, Erscheinungsjahr: 202409, Produktform: Kartoniert, Autoren: Hartmann, Christian~Minow, Hans-Joachim~Senf, Gunar, Auflage: 24004, Auflage/Ausgabe: überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 479, Abbildungen: zahlreiche, meist farbige Abbildungen, Keyword: Leistungskurs Sport; Sportpsychologie; Trainingswissenschaft, Fachschema: Japan / Sprache~Japanisch~Sport / Theorie, Forschung, Studium~Sport / Sportunterricht~Sportunterricht, Warengruppe: HC/Bildungswesen (Schule/Hochschule), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 170, Höhe: 24, Gewicht: 1144, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Bremskraft eines Fahrzeugs effektiv erhöht werden, um die Sicherheit auf der Straße zu verbessern? Welchen Einfluss haben verschiedene Faktoren wie Bremsbeläge, Bremsscheiben und Bremsflüssigkeit auf die Bremsleistung?
Die Bremskraft eines Fahrzeugs kann effektiv erhöht werden, indem hochwertige Bremsbeläge und Bremsscheiben verwendet werden, die eine bessere Reibung und Wärmeableitung ermöglichen. Zudem ist es wichtig, regelmäßig die Bremsflüssigkeit zu überprüfen und gegebenenfalls zu wechseln, um eine optimale Bremsleistung zu gewährleisten. Weitere Faktoren, die die Bremsleistung beeinflussen können, sind die Größe und das Gewicht des Fahrzeugs, die Reifenbeschaffenheit sowie die Fahrweise des Fahrers. **
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
Ähnliche Suchbegriffe für Abschreibungen
-
Kritischer Vergleich des Verhältnisses von außerplanmäßigen Abschreibungen und Verbindlichkeitsrückstellungen im deutschen Bilanzrecht (GoB undKritischer Vergleich Des Verhältnisses Von Außerplanmäßigen Abschreibungen Und Verbindlichkeitsrückstellungen Im Deutschen Bilanzrecht (gob Und Ias/ifrs), Taschenbuch Von Mathias Laubert, Grin, 978-3-656-56232-0, Seitenanzahl: 15247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Abschreibungen in der entscheidungsorientierten Kostenrechnung, Taschenbuch von Arno Mahlert, VS Verlag für Sozialwissenschaften,Die Abschreibungen In Der Entscheidungsorientierten Kostenrechnung, Taschenbuch Von Arno Mahlert, Vs Verlag Für Sozialwissenschaften, 978-3-531-11345-6, Seitenanzahl: 24154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.